CIUDAD DE MÉXICO, 22 de octubre — El Instituto Mexicano del Seguro Social (IMSS) cerró la puerta por la que miles de trabajadores de la Ley 73 multiplicaban su pensión. Desde este jueves, quien se inscriba a la Modalidad 40 ya no podrá cotizar con un salario de hasta 25 Unidades de Medida y Actualización (UMA), sino solo con el último salario que tuvo al dejar de trabajar, más una UMA.
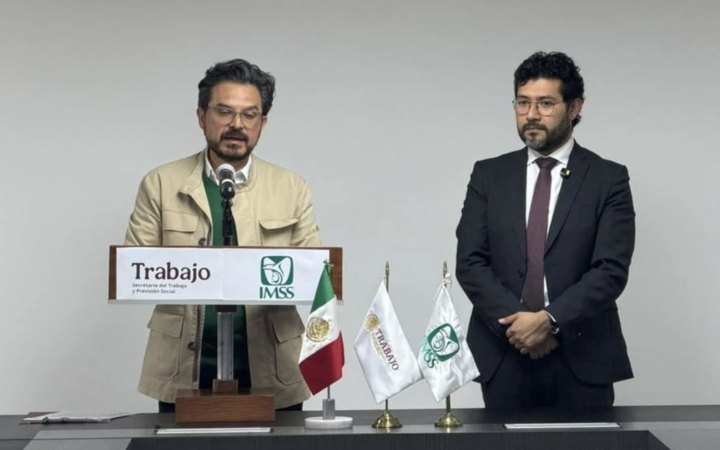
El cambio está en el acuerdo ACDO.AS2.HCT.101026/302.P.DG, aprobado el 10 de octubre por el Consejo Técnico del IMSS, que preside su director general, Zoé Robledo, y publicado ayer en el Diario Oficial de la Federación (DOF).
Qué es la Modalidad 40
La Modalidad 40, formalmente Continuación Voluntaria en el Régimen Obligatorio, permite a quien dejó de tener patrón seguir cotizando por su cuenta para el retiro. Su atractivo estaba en la Ley 73, que aplica a quienes empezaron a cotizar antes del 1 de julio de 1997: la pensión se calcula con el salario promedio de las últimas 250 semanas cotizadas, casi cinco años.
Por eso la fórmula se volvió una estrategia de retiro. El trabajador se inscribía en sus últimos años con un salario alto, de hasta 25 UMA, pagaba las cuotas de su bolsa y elevaba ese promedio. A más salario registrado, más pensión de por vida.
Qué cambia desde hoy
- Tope de salario: el salario para cotizar será el último salario base registrado al causar baja, o ese monto más una UMA (117.31 pesos diarios en 2026). Nunca podrá ser menor al salario mínimo general.
- Sin pagos retroactivos: la inscripción cuenta desde la fecha de la solicitud. Ya no se podrán pagar los meses transcurridos desde que se dejó de cotizar.
- Trámite solo digital: el registro será exclusivamente en línea. El IMSS habilitará un canal para casos especiales, aún sin procedimiento definido.
- Una sola modalidad: no se podrá estar al mismo tiempo en la Modalidad 40 y en el esquema de persona trabajadora independiente.
Los requisitos de entrada no cambian: haber cotizado al menos 52 semanas en los cinco años previos a la baja y solicitar el alta antes de que pasen cinco años desde la separación del empleo.
Así estaba y así queda: un ejemplo
Un trabajador de la Ley 73 que dejó su empleo con un salario base de 500 pesos diarios, unos 15 mil pesos al mes, quiere aprovechar la Modalidad 40 en sus últimos cinco años antes de pensionarse. Con la cuota de 2026, de 14.438% del salario registrado, la cuenta queda así:
| Concepto | Antes del 22 de octubre | Desde el 22 de octubre |
|---|---|---|
| Salario diario máximo para cotizar | 2,932.75 pesos (25 UMA) | 617.31 pesos (500 + 1 UMA) |
| Salario mensual registrado (30 días) | 87,982.50 pesos | 18,519.30 pesos |
| Cuota mensual a pagar (14.438%) | 12,702.91 pesos | 2,673.82 pesos |
| Salario promedio para calcular la pensión, tras 250 semanas en Modalidad 40 | 2,932.75 pesos diarios | 617.31 pesos diarios |
La base sobre la que se calcula su pensión cae 79%: con las reglas anteriores podía llevar su promedio a casi 4.8 veces el que puede alcanzar ahora. Pagar menos de cuota no compensa la diferencia, porque la pensión se cobra de por vida.
El monto final depende también de la edad al retirarse, las semanas cotizadas y las asignaciones familiares, por lo que el ejemplo ilustra el cambio en la base de cálculo, no una pensión exacta.
A quién afecta y a quién no
Quienes ya estaban inscritos antes de este jueves conservan sus condiciones hasta que termine el periodo que tengan contratado, y las semanas y salarios ya cotizados mantienen su validez. Si después quieren volver a inscribirse, tendrán que hacerlo con las reglas nuevas.
El golpe recae en quienes planeaban entrar a la Modalidad 40 en los próximos años, una generación que todavía se pensiona bajo la Ley 73.
El especialista en pensiones Eduardo López Ibarra advirtió, en declaraciones a El Imparcial, que las nuevas reglas probablemente serán permanentes y estimó que a la generación de la Ley 73 le quedan entre 12 y 13 años para retirarse.
Medida temporal, por ahora
El acuerdo da a la Dirección de Finanzas del IMSS un plazo de seis meses para estudiar el impacto financiero de la Modalidad 40 en el Instituto. Con ese resultado, el Consejo Técnico decidirá si mantiene las restricciones, y la Dirección Jurídica tendrá hasta seis meses más para proponer cambios a la normatividad.
Aun con las cuotas actuales, la Modalidad 40 ya se encarecía: la aportación subió de 11.166% en 2023 a 14.438% este año y llegará a 18.80% en 2030, de acuerdo con el calendario de aumentos vigente.
Foto: Archivo Palco Noticias